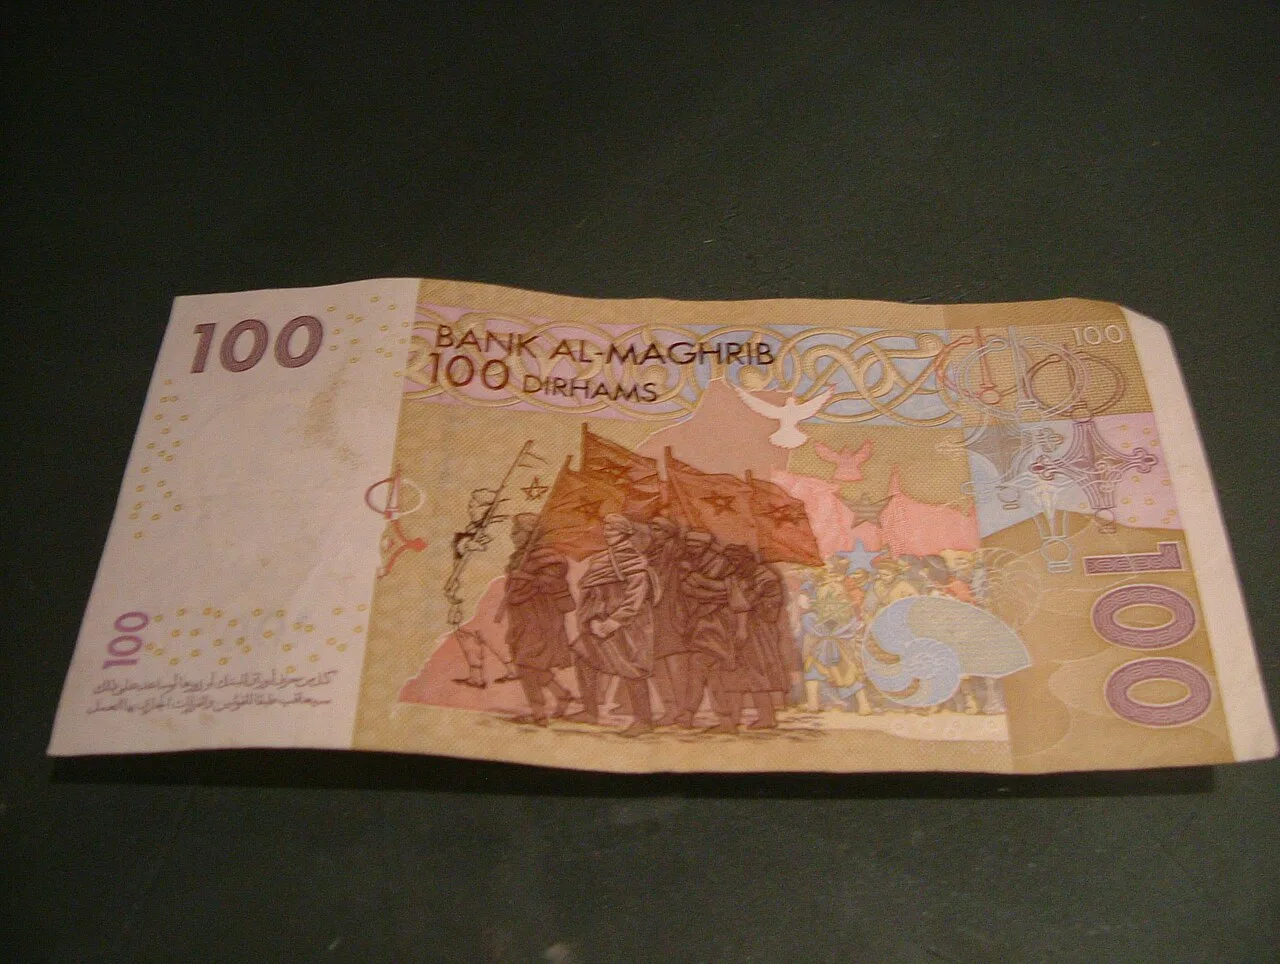
Le taux directeur de Bank Al-Maghrib : à quoi il sert et pourquoi il vous concerne
Deux fois par an — et plus si nécessaire — le Conseil de Bank Al-Maghrib fixe le taux directeur. Ce chiffre abstrait détermine concrètement le taux de votre crédit immobilier, la rémunération de vos dépôts et le rythme de l'inflation. Voici la chaîne complète, du taux directeur à votre portefeuille.
Le mécanisme : du taux directeur au crédit
Le taux directeur est le prix auquel Bank Al-Maghrib prête aux banques. Quand il monte, les banques se refinancent plus cher et répercutent sur les crédits aux entreprises et aux ménages ; quand il baisse, le crédit se détend. Le canal prend des mois à se propager — mais il finit toujours par toucher les taux affichés en agence.
- Taux directeur en hausse : crédits immobiliers et consommation plus chers, épargne mieux rémunérée
- Taux directeur en baisse : le crédit se facilite, les dépôts rémunèrent moins
- L'objectif affiché : ancrer les anticipations d'inflation
L'inflation : la cible derrière le taux
Le mandat de la banque centrale vise la stabilité des prix — l'inflation autour de 2%. Quand l'inflation monte (choc des prix d'importation, sécheresse sur les produits alimentaires), la banque relève son taux pour refroidir la demande. L'inflation marocaine des dernières années a suivi les chocs mondiaux des prix de l'énergie et de l'alimentation avant de refluer.
Ce que ça change pour l'emprunteur
Un crédit immobilier à taux fixe est immunisé contre les variations postérieures à la signature — c'est l'avantage du fixe marocain. Les crédits à taux variable et les renouvellements de crédit consommation suivent le marché. Le moment de la signature compte : négocier pendant une phase de taux bas verrouille l'avantage pour vingt-cinq ans.
Ce que ça change pour l'épargnant
Les livrets et dépôts à terme rémunèrent mieux en phase de taux hauts : la concurrence entre banques sur l'épargne s'intensifie. Les comptes à terme et les fonds monétaires OPCVM suivent le taux directeur de près — c'est le placement de trésorerie le plus direct.
Suivre les décisions sans être économiste
- Le communiqué du Conseil après chaque réunion : publié sur le site de BAM, avec les arguments
- La presse économique marocaine commente les implications pratiques
- Le signal simple : si l'inflation recule durablement, la baisse des taux suit — et le crédit se détend
Questions fréquentes
Le taux directeur est-il le taux de mon crédit ?
Non : c'est le taux entre la banque centrale et les banques. Votre crédit l'absorbe avec une marge — la corrélation est directionnelle, pas d'égalité.
Pourquoi l'inflation alimentaire pèse-t-elle autant au Maroc ?
Le panier marocain a une part alimentaire élevée : les chocs sur les céréales et l'énergie se traduisent vite dans l'indice des prix — et donc dans les décisions de taux.
Le dirham bouge-t-il avec le taux directeur ?
Le dirham est arrimé à un panier de devises : le taux directeur vise l'inflation, pas le change. Les deux politiques sont distinctes.
En résumé
Le taux directeur est le thermostat de l'économie : il refroidit l'inflation en renchérissant le crédit et réchauffe l'activité en le facilitant. Pour l'emprunteur, la leçon pratique : signer à taux fixe quand le cycle est bas, placer à terme quand le cycle est haut.